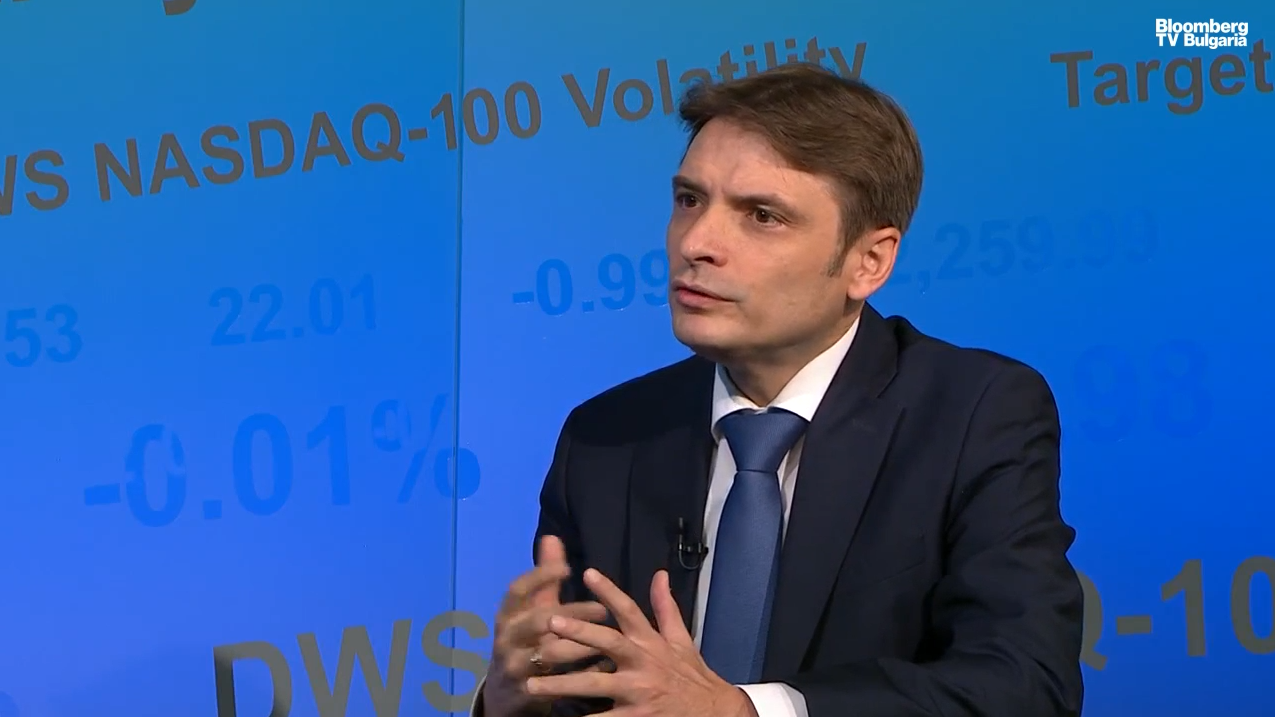
Предложенията за данъчни промени от Министерство на финансите вкарват непрозрачни и субективни термини в данъчното законодателство, които видоизменят утвърдени икономически понятия. Това коментира заместник-председателят на Българската стопанска камера (БСК) Станислав Попдончев в предаването "Бизнес старт" с водещ Христо Николов.
„Доста е притеснително това, което наблюдаваме от, може би, последната година и половина - в законодателството да навлизат понятия, които видоизменят по някакъв начин икономическите термини. Имаме вече справедлива стойност, вече имаме свръхпечалба като понятие, имаме нормална печалба, което е в същата разпоредба, която коментира свръхпечалбата. Това не са икономически понятия, това е ясно за всички. И те не помагат, когато сложим едно определение към икономическо понятие, то да стане по-ясно или пък по-справедливо.“
Попдончев подчерта, че концепцията за „свръхпечалба“ липсва в реалната икономика.
„Определено свръхпечалба няма, защото ако има свръхпечалба, би следвало да има свръхзагуба и свръхпредприемачески риск. Както и ако има нормална печалба, трябва да има ненормална печалба. Сами разбираме, че това е несъстоятелно.“
Зам.-председателят на БСК посочи, че държавата избира най-лесния път за събиране на приходи, като натоварва изрядния бизнес:
„Най-лесно се събират данъци от светлия бизнес. От този, който оперира коректно и си декларира честно всички доходи.“
"Свръхпечалба" за банки и застрахователи
Проектът на Министерството на финансите предвижда въвеждането на извънреден данък от 33% върху т.нар. „свръхпечалба“ за определени сектори – включително банковия и застрахователния сектор, телекомуникационните компании и търговията на дребно с храни. Предложеният механизъм сравнява данъчната печалба за 2027 г. със средната такава за 6-годишен референтен период (2020–2025 г.), увеличена с 20%. Всичко над тази стойност подлежи на 33% облагане.
„Подходът е бил по-скоро да бъдат обложени конкретни предприятия, които оперират в определени сектори. В някои случаи тези предприятия формират всички предприятия в сектора, както например във финансовия сектор – банковия и застрахователния. В други случаи са част от сектора, както при търговията на дребно с храни“, коментира Попдончев.
Според Попдончев, обложените сектори са силно регулирани от редица институции (НАП, КЗП, КЗК). Той допълни, че аналогиите с европейския регламент за енергийните дружества са неуместни, тъй като там референтният период не е надвишавал 4 години и мярката е засягала единствено енергетиката.
По отношение на примерите от чужбина Попдончев предупреди:
„Това, че други държави са го правили, не означава, че трябва да повторим нещо, което не във всички случаи води до добри резултати. Защото това, което стана в Унгария, всъщност е, че те после имаха бум на инфлацията.“
Промени в Закона за корпоративно подоходно облагане и ДДС
Пакетът от промени в ЗКПО включва важни изменения за оперативната дейност на компаниите. Предвижда се увеличение на годишната квота до 1.5 млрд. евро и на месечния лимит за един служител от 102 на 200 евро. Заедно с това обаче МФ предлага въвеждане на 7% окончателен данък при източника.
„За нас не е ясно как ще се прилага точно, защото ваучерите за храна не представляват облагаем доход от трудови правоотношения, а пък работникът има единствено трудови правоотношения с работодателя си. Тоест от кой доход ще се удържи този 7% данък за нас не е ясно. Със сигурност е нова административна тежест“, коментира Попдончев.
Срокът за прихващане на загуби се удължава от 5 на 10 години, което е позитивна стъпка за бизнеса. Същевременно обаче се въвежда ограничение – в текущата година загубата може да се приспада до 70% от положителния финансов резултат.
„Това на практика означава, че независимо от генерираните предходни загуби, ако тази година имате печалба, поне върху 30% от нея ще платите данък. Което е пак една фискална мярка“, поясни Попдончев.
Предложението на Министерството на финансите предвижда прагът за задължителна регистрация по ДДС да се повиши от 51 130 евро на 75 000 евро от 1 януари 2027 г.
От БСК оценяват мярката като положителна за микро и малките предприятия:
„Със сигурност е мярка, която е в посока на намаляване на административната тежест за най-малките... Надявам се това да не доведе до мотивация някои предприятия да се опитват така изкуствено да избягват този праг, като регистрират много нови предприятия. Имахме такива случаи в миналото, но по-скоро го оценяваме като положителна мярка.“
Освен промяната в прага за регистрация, централна тема в ЗДДС е планираното въвеждане на задължително електронно фактуриране за местните доставки.
Попдончев подчерта, че макар инициативата за електронно фактуриране да е изключително добра, нейната последователност е сгрешена спрямо стандарта SAF-T:
„Това е много, много добра инициатива - електронното фактуриране. Същността на проблема е, че то трябваше да се случи преди да въведем отчитането със стандартен одитен файл за данъчни цели или SAF-T. Защото ако бяхме въвели електронното фактуриране преди това, първо, щяхме да получим много повече облекчение като бизнес от задълженията, които имаме в момента по деклариране на ДДС. И второ, информацията, която трябваше да се подава със SAF-T, щеше да се намали драстично.“
Целия разговор може да гледате във видеото.