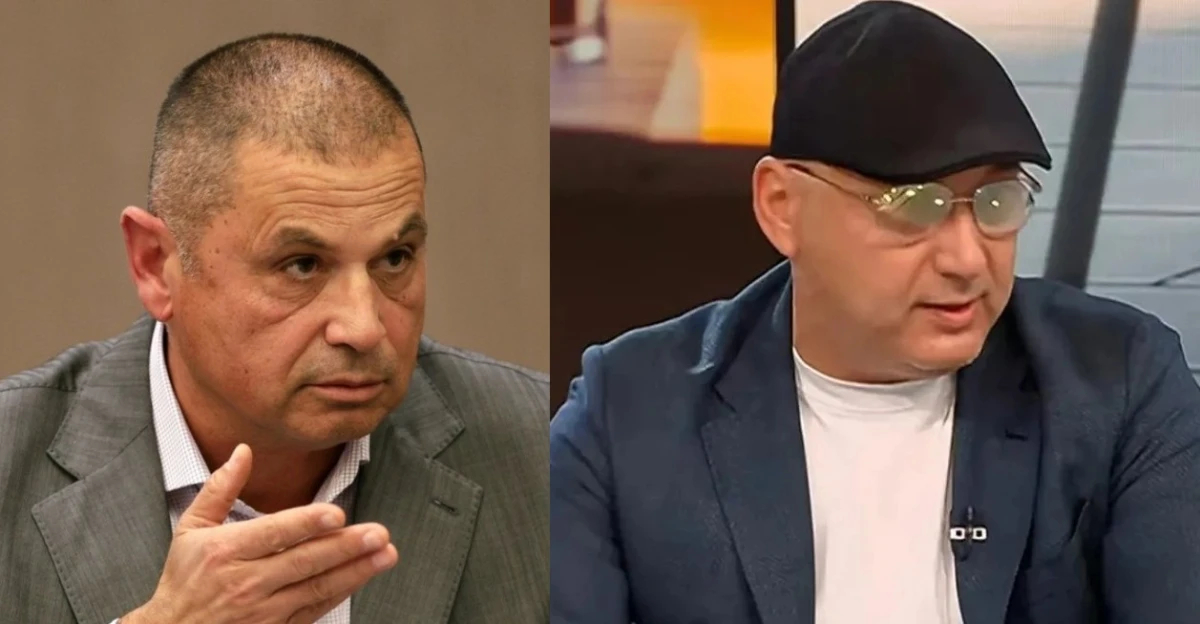
Намалената ставка на ДДС за хотелското настаняване има дълга история и икономическа логика, която не може да бъде пренебрегвана. Това посочва председателят на Българската хотелска асоциация Веселин Данев в анализ, с който отговаря на критиките на шеф Иван Манчев относно различното данъчно третиране на хотелиерството и ресторантьорството.
Повод за позицията е телевизионно интервю на известния кулинар, в което той постави въпроса защо хотелското настаняване продължава да се облага с 9% ДДС, докато за ресторантьорските услуги ставката е 20%.
Манчев обърна специално внимание на хотелските пакети all-inclusive и half-board, при които клиентите заплащат обща цена за настаняване и хранене. Според него това създава неравнопоставеност между хотелите и самостоятелните ресторанти.
По негови наблюдения приблизително 90% от хотелския бизнес в България предлага подобни пакети, като той твърди, че храната не се отчита отделно по начина, по който това се прави в ресторантите.
Защо държавата държи хотелите с 9%, а ресторантите са с 20%? Това е един бизнес.
Той подчерта, че не обвинява хотелиерите, тъй като те работят според предоставените им от държавата възможности.
"Те нямат никаква вина, защото държавата им го е позволила. А ресторантите са с 20%. Абсолютно несериозно и недалновидно отношение от държавата“, заяви кулинарят.
Хотелиерите: Намаленото ДДС не е въведено заради пандемията
В отговор Веселин Данев подчертава, че 9-процентната ставка за хотелското настаняване съществува години преди пандемията от COVID-19 и има различна икономическа обосновка от временната данъчна преференция за ресторантьорските услуги.
Според него сравнението между двете дейности пропуска съществените различия в начина, по който те функционират и допринасят за българската икономика.
От Българската хотелска асоциация посочват, че над 90% от гостите на хотелите, които организацията представлява, са чужденци. Те пристигат в България и харчат средства, спечелени извън страната.
В икономически смисъл това представлява своеобразен "износ на място“ - приходите идват от чужбина, макар услугите да се предоставят на българска територия.
Данев обяснява, че обичайният износ на стоки при определени условия се облага с нулева ставка на ДДС, докато хотелското настаняване на чуждестранни туристи се облага в България.
Затова според него намалената ставка е инструмент за подкрепа на дейност, която привлича средства от чужбина и допринася за платежния баланс на страната.
Защо ресторантите и хотелите не могат да бъдат поставени под общ знаменател?
Председателят на Българската хотелска асоциация признава, че ресторантьорството е важна част от туристическия продукт, но обръща внимание на различните пазари, които обслужват заведенията.
Докато хотелите, работещи във входящия туризъм, се конкурират за чуждестранни гости с дестинации като Гърция, Испания и Турция, голяма част от ресторантите разчитат предимно на вътрешното потребление.
Като примери организацията посочва кварталните ресторанти, обектите за бързо хранене в търговските центрове и доставките на храна по домовете.
Според Данев общото намаляване на ДДС за ресторантьорството не може да бъде обосновано единствено с факта, че хотелското настаняване се облага с 9%.
Той настоява да бъде отчетено каква част от евентуалната данъчна подкрепа би стимулирала вътрешното потребление и какви биха били последиците за държавния бюджет.
В условията на инфлационен натиск хотелиерите не смятат общата данъчна преференция за най-разумния подход.
Разходите на хотелите растат по-бързо от приходите
Данев обръща внимание и на финансовия натиск върху хотелиерския бизнес.
По оценка на асоциацията разходите за персонал, храна, енергия, поддръжка и обновяване на хотелите се увеличават по-бързо от приходите.
Същевременно възможностите за повишаване на цените са ограничени от международната конкуренция.
Българските хотели трябва да се съобразяват не само с покупателната способност на туристите от основните си европейски пазари, но и с предложенията на конкурентните дестинации.
От организацията предупреждават, че обобщените статистически данни за инфлацията в хотелиерството и ресторантьорството могат да прикриват различните тенденции в двата сектора. Затова настояват те да бъдат анализирани поотделно.
В анализа си Веселин Данев засяга и темата за възнагражденията в туристическия сектор.
Според Българската хотелска асоциация твърденията за ниските заплати в туризма не отчитат достатъчно ясно разликите между хотелиерството и ресторантьорството.
Организацията поддържа тезата, че при самостоятелно разглеждане на хотелиерството възнагражденията и развитието им през годините са близки до средните за страната.
Данев призовава институциите да анализират подробните данни на Националния статистически институт.
Особено внимание се отделя на практиките за изплащане на част от възнагражденията "в плик“, осигуряване върху по-ниски от действителните доходи и деклариране на по-малко работно време от реално положения труд.
Според асоциацията подобни нарушения ощетяват служителите, лишават бюджета от приходи и създават нелоялна конкуренция за коректните работодатели.
Хотелиерите очакват НАП и останалите компетентни органи да реагират последователно на публично обсъжданите данни и сигнали, като установяването на конкретни нарушения остава отговорност на институциите.
Хотелиерите сравняват данъчния си принос с този на IT сектора
Според оценка на Българската хотелска асоциация цялостният данъчно-осигурителен принос на един зает в хотелиерството е почти съпоставим с този във водещи отрасли като информационните технологии, въпреки разликите във възнагражденията.
Организацията призовава за публична съпоставка на данните по ясна методика.
Данев поставя и въпроса за социалните проблеми, които влияят върху работната сила, включително хазартната зависимост, непосилните бързи кредити и изпълнителните дела.
Според него тези проблеми изискват активна намеса от страна на институциите, тъй като затрудняват възможността на част от хората да работят и да се развиват професионално.
Веселин Данев подчертава, че хотелският бизнес планира инвестициите си години напред - от обновяването на сградите и оборудването до обучението на персонала и поддържането на качеството на услугите.
Затова според него са необходими предвидима данъчна политика, честна конкуренция и ефективен контрол.
От Българската хотелска асоциация настояват дебатът за ДДС да отчита икономическите особености на отделните дейности, а не да се основава единствено на сравнението между ставките за хотели и ресторанти.
Организацията призовава също за повече прозрачност относно реалните заплати, осигуровките и приноса на коректните предприятия към българската икономика.
.png)