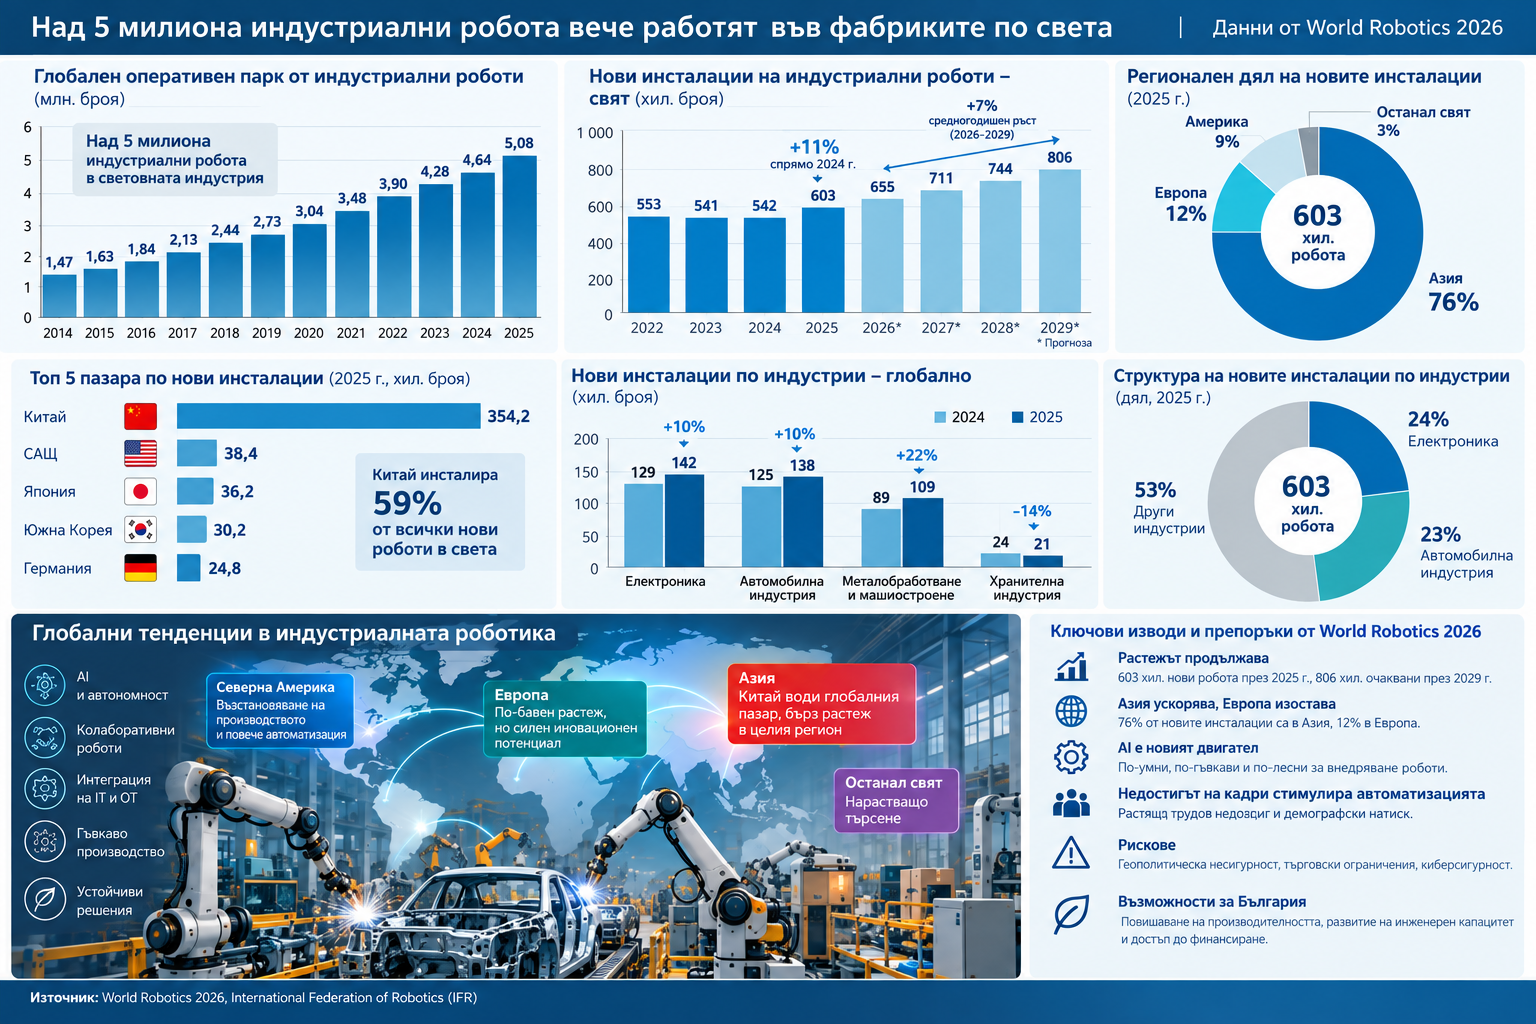
Световната индустрия премина нов символичен праг: във фабриките вече работят над 5 млн. индустриални робота, повече от два пъти повече спрямо само седем години по-рано. През 2025 г. оперативният им брой е нараснал с 9%, а предприятията са инсталирали рекордните 603 хил. нови машини – с 11% повече за година.
Зад глобалния рекорд обаче се крие все по-голямо регионално разминаване. Азия ускорява, Китай се превръща едновременно в най-големия потребител и производител на роботи, САЩ възстановяват инвестициите под натиска на политиката за връщане на производството, докато Европа губи скорост именно когато високите разходи, демографският натиск и недостигът на квалифицирани работници правят автоматизацията все по-необходима.
Това е основната картина в доклада World Robotics 2026 на Международната федерация по роботика (IFR). Световният сектор на роботиката вече генерира около 50 млрд. долара годишен оборот, включително системите, софтуера и периферията.
"Индустриалната автоматизация напредва с висока скорост", обобщава президентът на IFR Джейн Хефнър. Според нея най-силният растеж е в Азия, следвана от държавите в Америка, докато "Европа се движи напред по-бавно".
От плато към нов рекорд
Докладът показват мащаба на трансформацията. Оперативният парк на индустриални роботи е нараснал от 1,47 млн. през 2014 г. до 5,079 млн. през 2025 г. Само за последните пет години увеличението е от малко над 3 млн. до повече от 5 млн. машини.
След три години на почти платообразно търсене – 553 хил. нови робота през 2022 г., 541 хил. през 2023 г. и 542 хил. през 2024 г. – през 2025 г. пазарът отново ускорява до 603 хил.
IFR очаква тенденцията да продължи. През 2026 г. инсталациите трябва да нараснат с още 9% до 655 хил., през 2027 г. да достигнат 711 хил., през 2028 г. – 744 хил., а през 2029 г. – 806 хил. робота. Това предполага средногодишен глобален ръст около 7% след 2026 г.
Но двигателят на този растеж все по-малко е само традиционната автомобилна индустрия.
Роботиката излиза извън автомобилния завод
Една от най-съществените структурни промени във World Robotics 2026 е преместването на "центъра на тежестта" от автомобилостроенето към широк кръг индустрии.
През 2015 г. автомобилният сектор е формирал 38% от новите инсталации, електрониката – 36%, а всички останали индустрии – едва 26%. Десет години по-късно автомобилите са само 23%, електрониката – 24%, а общата индустрия вече достига 53%. Търсенето извън двата традиционни гиганта практически се е увеличило пет пъти.
През 2025 г. електрониката отново е най-големият отделен клиент – около 142 хил. инсталации, с 10% повече за година. Автомобилната индустрия също нараства глобално с 10% до около 138 хил., но най-бързо се увеличава търсенето в металообработването и машиностроенето – с 22% до 109 хил. При хранителната индустрия, обратно, има спад от 14%.
Промяната има важно икономическо значение. Роботизацията вече не е технология, достъпна основно за автомобилни концерни с огромни серии. По-лесното програмиране, машинното зрение, по-добрите сензори и AI намаляват бариерата за внедряване в по-малки предприятия и в производства с по-често променящи се задачи.
Колаборативните роботи са пример за това. През 2025 г. са инсталирани 66 240 cobots, с 7% повече за година, и вече представляват около 11% от индустриалните роботи.
Китай вече играе в собствена лига
Най-впечатляващата разлика е географска. Азия е поела 76% от всички нови индустриални роботи през 2025 г., срещу едва 12% за Европа и 9% за Америките. Новите инсталации в Азия скачат от 401 хил. на 457 хил., докато в Европа намаляват от 85 хил. на 73 хил.
Китай сам инсталира 354,2 хил. робота – 59% от световния пазар, с 20% повече спрямо 2024 г. За сравнение, САЩ са втори с 38,4 хил., Япония – трета с 36,2 хил., Южна Корея – с 30,2 хил., а Германия – с 24,8 хил. Петте най-големи пазара концентрират 80% от всички нови инсталации.
Но още по-важна от мащаба е промяната вътре в Китай. Китайските производители вече доставят 55% от роботите на собствения си пазар. През 2015 г. местните компании са инсталирали едва 21 хил. свои машини; през 2025 г. – около 195 хил.
Това означава, че Китай не просто автоматизира производството си – той изгражда собствена роботизирана индустриална екосистема.
Автоматизацията там също се разширява отвъд традиционните сектори. Инсталациите в металообработването и машиностроенето скачат с 44%, в пластмасите и химията – с 21%, а в някои по-малки индустриални категории увеличенията са трицифрени.
САЩ връщат производството – и роботите
САЩ се движат в различна посока, но също ускоряват. Новите инсталации нарастват с 12% до 38,5 хил., което позволява на страната да изпревари Япония и да стане вторият по големина национален пазар.
IFR свързва тенденцията с reshoring – връщането и локализирането на производството. Изграждането на фабрики в икономика с високи заплати и недостиг на работна сила практически предполага по-висока автоматизация.
И тук растежът вече не идва основно от автомобилите. Американските автомобилни инсталации намаляват с 1%, а металообработването – с 15%, докато хранителната индустрия увеличава роботите с 30%.
На другия полюс е Япония. Вътрешните инсталации се сриват с 19% до 36,2 хил. – най-ниското равнище от десетилетие, като електрониката и автомобилостроенето намаляват съответно с 21% и 27%. Япония остава ключов производител и износител на роботика, но вътрешният ѝ пазар е слаб.
Новата изгряваща сила е Индия. Тя вече е шеста в света с около 10,5 хил. нови робота и 15% годишен ръст. За пет години търсенето практически се е утроило, със средногодишен темп от 27%.
Европа: силна индустрия, забавяща автоматизация
Точно тук докладът изпраща най-сериозното предупреждение към Европа. Германия остава безспорно най-големият европейски пазар и формира 41% от инсталациите в ЕС, но през 2025 г. продажбите намаляват с 8% до под 25 хил. робота. Италия се свива с 11% до около 7800, Франция – с 8% до близо 4500, а Испания – с 15% до приблизително 4300.
Данните за Германия са показателни. Роботизацията намалява практически във всички основни индустрии: автомобилостроенето с 17%, металообработването и машиностроенето с 13%, електрониката с 12%, хранителната индустрия с 19%.
Това съвпада с по-широката криза на германския индустриален модел – слабо търсене, високи енергийни и трудови разходи, проблеми на автомобилния сектор и по-предпазливи капиталови инвестиции. Парадоксът е, че именно тези проблеми правят автоматизацията необходима.
IFR посочва сред основните двигатели на бъдещото търсене растящите разходи за труд, недостига на хора, преструктурирането на веригите за доставки, reshoring-а и регионализацията на производството. Срещу тях действат слабият икономически растеж, геополитическата несигурност, търговските ограничения и предпазливостта при инвестициите.
Затова Европа практически се намира между краткосрочен инвестиционен спад и дългосрочна необходимост да автоматизира повече.
IFR очаква това да се види и в числата: през 2026 г. европейските инсталации вероятно ще останат без растеж, докато Азия ще добави 11%, а Америките 2%. За периода 2027–2029 г. прогнозата вече е за средно 6% годишен ръст в Европа, срещу 8% в Азия и 2% в Америките.
AI превръща робота от машина в част от дигиталната фабрика
Следващият цикъл няма да бъде само количествен. IFR определя AI и автономността като водеща технологична тенденция. Машинното зрение, сензорите и оптимизацията, базирана на данни, позволяват по-адаптивно изпълнение на задачи и по-лесно програмиране.
Втората промяна е сближаването на IT и OT – информационните технологии и оперативните производствени системи. Роботът все по-малко е изолирана машина и все повече е възел в свързана фабрика, което изисква отворени интерфейси, оперативна съвместимост и интеграция на производствените данни.
Това поставя киберсигурността редом до физическата безопасност. IFR препоръчва secure-by-design архитектура на свързаните роботи, както и валидиране и човешки надзор върху AI системите.
Хуманоидите: много инвестиции, малко реално производство
Докладът охлажда част от еуфорията около хуманоидните роботи. През 2025 г. в света са продадени близо 7000 пълноразмерни хуманоида, но според IFR технологията все още е на границата между лабораторията и пилотните проекти, далеч от масовото внедряване. Основните препятствия са безопасността, функционалната надеждност, недостигът на тренировъчни данни и липсата на доказан икономически бизнес модел.
В същото време капиталът вече се позиционира. IFR е идентифицирала 174 производители, от които 89 са в Китай, 30 в САЩ, 22 в Европа и 33 в останалия свят. Повече от половината глобални производители следователно са китайски.
По-важният краткосрочен ефект на хуманоидите може да бъде не масовото им навлизане, а пренасянето на технологии – AI, машинно зрение, сензори и нови задвижвания – към традиционните индустриални роботи.
България: автоматизацията вече е въпрос на работна сила
World Robotics 2026 не публикува отделни национални данни за България, но тенденцията в доклада са особено релевантни за българската икономика. Според обобщените от PARAi данни България все още е под средното европейско равнище на автоматизация, макар делът на предприятията, използващи индустриални роботи, да е по-висок от този в Кипър, Гърция, Малта, Румъния и Люксембург. Основните приложения са в автомобилните компоненти, електрониката, хранително-вкусовата промишленост и логистиката.
Именно недостигът на хора може да се превърне в най-силния български двигател. Изводът от Robotics Strategy Forum 2026 е, че автоматизацията все по-малко се разглежда като средство за съкращаване на персонал и все повече като начин производствените линии изобщо да продължат да работят при физически недостиг на оператори.
Но българският модел не трябва да бъде само внос на роботи. Възможността е в инженеринга, системната интеграция, индустриалния софтуер, машинното зрение, AI и "умната" периферия. Това съвпада с тенденцията в доклада роботите да се превръщат в част от интегрирани цифрови производствени системи, а стойността постепенно да се измества от самия хардуер към софтуера, данните и интеграцията.
За малките и средните предприятия ключова бариера остава началната инвестиция. Тук моделът може да се окаже особено важен. Вместо предприятието да купува скъпа роботизирана система, то плаща за използването ѝ чрез абонамент или според извършената работа. IFR посочва именно RaaS като инструмент, който значително намалява бариерите пред автоматизацията. За България това може да отвори роботизацията за предприятия, които досега не разполагат с капитал за голяма първоначална инвестиция.
Паралелно с това са необходими инвестиции в квалификация и преквалификация. Автоматизацията не премахва проблема с кадрите, а променя неговата структура – намалява необходимостта от част от рутинния физически труд, но увеличава търсенето на инженери, програмисти, мехатроници, специалисти по поддръжка, данни и киберсигурност. IFR изрично посочва недостига на квалифицирани специалисти като една от пречките пред внедряването и препоръчва обучение и reskilling за ограничаване на несъответствието между търсените и наличните умения.
Логистиката показва накъде се разширява пазарът
Макар основният фокус на World Robotics 2026 да е върху индустриалните роботи, паралелните данни за сервизната роботика показват следващата фаза на автоматизацията – излизането ѝ извън производствената линия.
През 2025 г. продажбите на професионални сервизни роботи в наблюдаваната от IFR извадка достигат около 250 хил. единици, с 24% повече за година. При медицинските увеличението е 19% до 15 300, а при потребителските роботи – 37% до 34,2 млн. броя. IFR предупреждава, че тези числа се основават на извадка от 238 производители и не трябва да се екстраполират към целия пазар или директно да се сравняват между отделните години.
Най-голямото приложение при професионалните роботи са транспортът и логистиката. Там са продадени 117 468 машини – 47% от наблюдавания пазар. Следват хотелиерството с 55 941 робота и 22% дял, професионалното почистване с 44 644 и 18%, земеделието със 17 411 и 7%.
Това е важен сигнал и за България. Логистичните центрове, складовете, електронната търговия и производствената логистика са области, в които автономните мобилни роботи могат да се внедряват независимо от това дали страната разполага с големи автомобилни заводи. Така роботизацията може да се разшири от сравнително тесен кръг експортно ориентирани производители към значително по-широка част от икономиката.
Графиката е генерирана с ОpenAI
Регионализацията променя икономиката на автоматизацията
Докладът поставя роботизацията и в контекста на пренареждането на глобалните вериги за доставки. Геополитическото напрежение, търговските ограничения и новите индустриални политики стимулират компаниите да преместват или дублират производствени мощности по-близо до крайните пазари.
Това е структурно благоприятно за роботиката. Производство, което се връща от нискоразходна към високодоходна икономика, трудно може да запази конкурентна себестойност без висока степен на автоматизация. IFR очаква именно изграждането на капацитет в държави с високи заплати и недостиг на работна ръка да бъде един от основните двигатели на търсенето през следващите години.
За Централна и Източна Европа, включително България, това създава двоен ефект. Регионът може да спечели от nearshoring на производства към ЕС, но предимството на по-ниските заплати постепенно отслабва. За да останат конкурентоспособни, новите и съществуващите заводи ще трябва да бъдат по-автоматизирани.
Така роботизацията се превръща не просто в технология за спестяване на труд, а в част от новата индустриална география.
Къде е европейският проблем?
Сравнението между Европа и Китай показва, че въпросът вече не е само кой използва повече роботи. Китай съчетава огромен вътрешен пазар, растящо собствено производство на роботизиран хардуер и индустриална политика, насочена към автоматизацията. Европа има силни производители, инженерни компании, научни центрове и високо технологично ниво, но през 2025 г. капиталовият цикъл се движи в обратната посока – 73 хил. нови инсталации срещу 85 хил. година по-рано, докато Азия ускорява от 401 хил. до 457 хил.
Ако тази разлика се запази, рискът не е просто Европа да има по-малко роботи. По-ниската скорост на автоматизация може да задълбочи разликата в производителността, да увеличи производствената себестойност и да направи по-трудно връщането на стратегически производства на континента.
Затова тезата на PARAi, че въпросът пред европейската индустрия вече не е дали, а колко бързо може да автоматизира, точно улавя конкурентния проблем. Европейският отговор би трябвало да бъде насочен не само към субсидиране на покупката на машини. Необходими са по-лесен достъп на МСП до финансиране, демонстрационни и тестови центрове, обучение, връзка между производството и научните организации, общи стандарти и стимули за внедряване на AI и роботика в традиционните индустрии. За България европейските програми могат да намалят капиталовата бариера, но ефектът ще зависи от това дали подкрепата води до масово внедряване, а не до отделни пилотни проекти.
Следващото състезание е за "интелигентната" фабрика
World Robotics 2026 показва индустрия, която едновременно става по-голяма и променя природата си. Първата фаза на роботизацията беше концентрирана около големите автомобилни линии – стандартизирани операции, огромни серии и роботи зад защитни огради. Следващата е значително по-разпределена.
Роботите навлизат в електрониката, машиностроенето, складовете, хранителното производство, инспекцията и поддръжката. Колаборативните системи позволяват работа до хора, мобилните роботи променят вътрешната логистика, а AI и машинното зрение правят възможно автоматизирането на по-променливи задачи.
Това обяснява защо IFR остава оптимистична въпреки слабостта на някои от най-големите индустриални икономики. Демографските промени и недостигът на работна сила са дългосрочни, а технологичният прогрес постепенно прави икономически оправдани приложения, които преди няколко години са били твърде сложни или скъпи.
Но докладът очертава и нови рискове. Колкото по-свързани и автономни стават роботите, толкова по-важни са киберсигурността, надеждността на AI и защитата на индустриалните данни. Търговските ограничения могат да насърчат местното производство на роботика, но в краткосрочен план да оскъпят системите и да забавят внедряването.
За България изборът е дали да остане предимно пазар за вносна автоматизация, или да използва инженерната и IT базата си, за да се придвижи към по-високата част от веригата – интеграция, индустриален софтуер, машинно зрение, AI, сензорика и собствени роботизирани решения.
Глобалният праг от пет милиона робота затова е повече от статистически рекорд. Той показва, че автоматизацията преминава от конкурентно предимство към базова индустриална инфраструктура. И ако Китай вече превръща роботизацията в инструмент на индустриалната си политика, а САЩ я използват за връщане на производството, пред Европа – и пред България – въпросът все по-малко е дали да участват в този процес. Въпросът е дали ще го направят достатъчно бързо, за да запазят производството и конкурентоспособността си в следващия индустриален цикъл.